Eine Untersuchung zu fünf Ländern sieht regulatorische Reife, steuerliche Planbarkeit und Wettbewerb als zunehmend entscheidend für Marktchancen. Befragte erwarten für 2027 eine Erholung der Transaktionsaktivität.
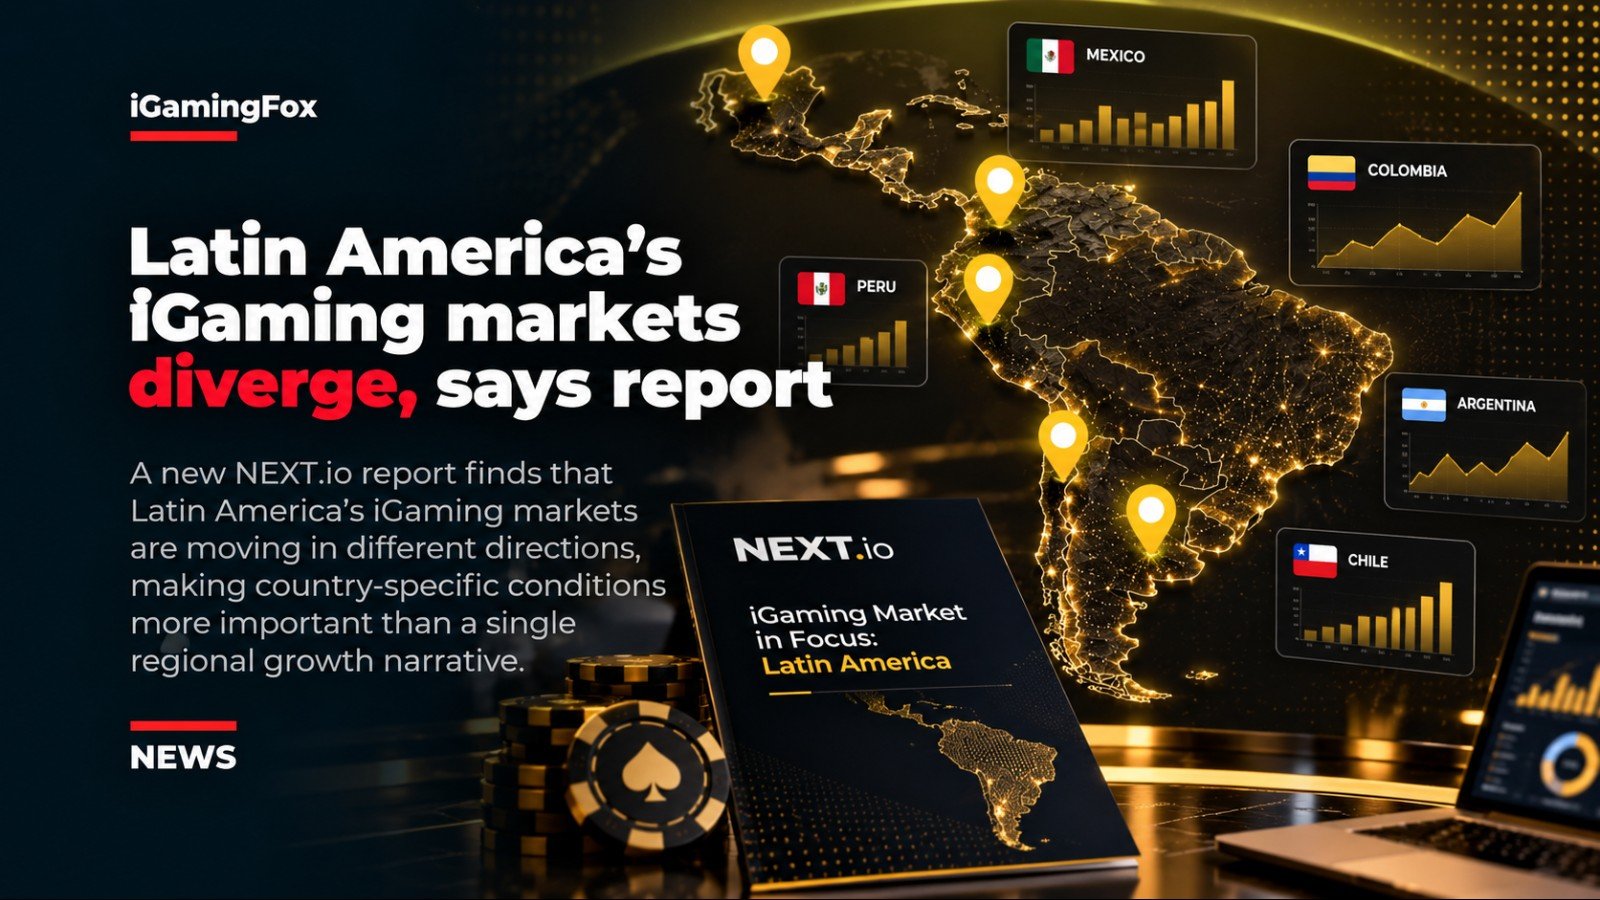
Lateinamerikas iGaming-Märkte entwickeln sich in unterschiedliche Richtungen. Dadurch werden länderspezifische Bedingungen wichtiger als eine einheitliche regionale Wachstumserzählung, so eine neue Untersuchung von NEXT.io.
Der in Zusammenarbeit mit dem Sportwettenanbieter für Geschäftskunden DATA.BET veröffentlichte Bericht NEXT iGaming Market in Focus: Latin America untersucht Mexiko, Argentinien, Peru, Kolumbien und Chile. Er stützt sich auf mehr als 20 Interviews mit Betreibern, Aufsichtsbehörden, Anwälten, Beratern und Investoren.
Der Bericht beschreibt 2026 als ein Jahr, in dem sich die Unterschiede zwischen diesen Märkten vergrößerten. Seine Argumentation betrifft die zunehmende Differenzierung der regionalen Investitionsperspektiven und stellt keine Prognose eines Zusammenbruchs des lateinamerikanischen iGaming dar.
Marktreife prägt Einstiegschancen
Kolumbien, das Online-Glücksspiel 2016 regulierte, wird als der reifste der fünf Märkte dargestellt. Peru wird hinsichtlich der Praxistauglichkeit seines Regulierungsrahmens positiv bewertet, obwohl die steuerliche Unsicherheit weiterhin Anlass zur Sorge gibt.
Mexiko bietet Marktgröße, aber auch etablierte Wettbewerber und ein Glücksspielgesetz aus dem Jahr 1947. Argentiniens Lizenzvergabe auf Provinzebene schafft ein fragmentiertes Betriebsumfeld, während Chile noch keinen regulierten Online-Markt etabliert hat.
Der Vergleich von NEXT.io bewertet jedes Land anhand von Marktpotenzial, Regulierung, Betriebsbedingungen und Spielerprofilen. Die daraus entstehenden Chancen unterscheiden sich danach, ob ein Unternehmen ein internationaler Betreiber, eine aufstrebende Marke, ein Inhalteanbieter oder ein Zahlungsdienstleister ist.
Nominelle Steuersätze können Betriebskosten verdecken
Der Bericht nennt steuerliche Planbarkeit als wichtigen Faktor bei der Bewertung eines Markteintritts.
Mexiko veranschaulicht den Unterschied zwischen gesetzlichen Steuersätzen und der tatsächlichen Belastung von Unternehmen. Obwohl der nominelle Verbrauchsteuersatz 50 % beträgt, schätzten die befragten Fachleute den effektiven Satz unter Berücksichtigung anerkannter Kostenstrukturen auf etwa 12 % bis 15 %.
Diese Schätzungen sind als Einschätzung der Befragten zu betrieblichen Konstellationen zu verstehen und nicht als einheitlicher Steuersatz, der für jeden Betreiber gilt.
Schätzungen für Argentinien verdeutlichen nicht lizenzierte Aktivitäten
Im Bericht zitierte Zahlen von H2 Gambling Capital beziffern Argentiniens regulierten Bruttospielertrag auf etwa 1,1 Milliarden US-Dollar, gegenüber rund 1,2 Milliarden US-Dollar im Offshore-Segment.
Unabhängig davon schätzten befragte Berater, dass nicht lizenzierte Aktivitäten bis zu 80 % des Marktes ausmachen könnten. Die Zahlen beruhen auf unterschiedlichen Schätzungen und dürfen nicht als eine einheitliche, konsistente Messung behandelt werden.
Für Chile erwarten die Befragten, dass Ende 2027 oder 2028 ein Regulierungsrahmen Gestalt annimmt. Der Bericht stellt mögliche Einstiegschancen als abhängig von den letztlich verabschiedeten Regeln dar.
Befragte erwarten Rückkehr der Transaktionsaktivität 2027
Die Untersuchung deutet darauf hin, dass politische und regulatorische Unsicherheit Übernahmen und Investitionsentscheidungen verzögert hat. Die Befragten erwarten für 2027 eine Erholung der Aktivität, sobald offene Fragen klarer werden.
Der Bericht identifiziert außerdem Chancen bei Zahlungs- und Affiliate-Dienstleistungen sowie Lücken zwischen dem Produktangebot und der Nachfrage lokaler Spieler. Sein übergreifendes Fazit lautet, dass Betreiber und Anbieter jeden Rechtsraum einzeln bewerten müssen. Dazu gehören die Verfügbarkeit von Lizenzen und die Frage, ob eine Expansion den Aufbau eines Unternehmens oder den Erwerb eines bestehenden Betriebs erfordert.


Kommentare (0)
Noch keine Kommentare. Sei der Erste!